بازبینی اطلاعات: ۲۶ سپتامبر ۲۰۲۶ (۴ مهر ۱۴۰۵)
ثبت شرکت در فرانسه از انتخاب ساختاری شروع میشود که با تعداد مؤسسان، مدیریت و برنامه جذب سرمایه هماهنگ باشد. مراحل ثبتی، اجازه فعالیت حرفهای و وضعیت اقامت مدیر را باید کنار هم بررسی کرد؛ هیچکدام جای دیگری را نمیگیرد.
انواع شرکت: SAS، SARL و شکل تکنفره
آنچه در این مطلب می خوانید...
SAS ساختار سهامی سادهشده و SARL شرکت با مسئولیت محدود است. شکل تکمؤسس آنها بهترتیب SASU و EURL نام دارد. قواعد مدیریت، روابط شرکا و وضعیت اجتماعی مدیر میان این قالبها متفاوت است. فعالیت فردی نیز شرکت مستقل با سهامداران محسوب نمیشود.
پیش از انتخاب، درباره ورود شریک جدید، انتقال سهم، اختیار مدیر و نحوه برداشت درآمد تصمیم بگیرید. استفاده از اساسنامه آماده بدون توجه به این مسائل میتواند اختلاف آینده ایجاد کند.
سرمایه اولیه و پرداخت آن
| قالب | سرمایه | پرداخت اولیه آورده نقدی |
|---|---|---|
| SAS / SASU | تعیین در اساسنامه؛ حداقل میتواند ۱ یورو باشد. | دستکم ۵۰ درصد |
| SARL / EURL | تعیین در اساسنامه؛ حداقل میتواند ۱ یورو باشد. | دستکم ۲۰ درصد |
| SA | حداقل ۳۷ هزار یورو | دستکم ۵۰ درصد |
مانده آورده نقدی در این قالبها باید در مهلت قانونی حداکثر پنج سال پس از ثبت پرداخت شود. آورده غیرنقدی قواعد ارزیابی و تحویل خود را دارد. سرمایه یکیورویی را به معنی کافیبودن یک یورو برای اداره شرکت معرفی نکنید.
مراحل ثبت از مسیر پنجره واحد
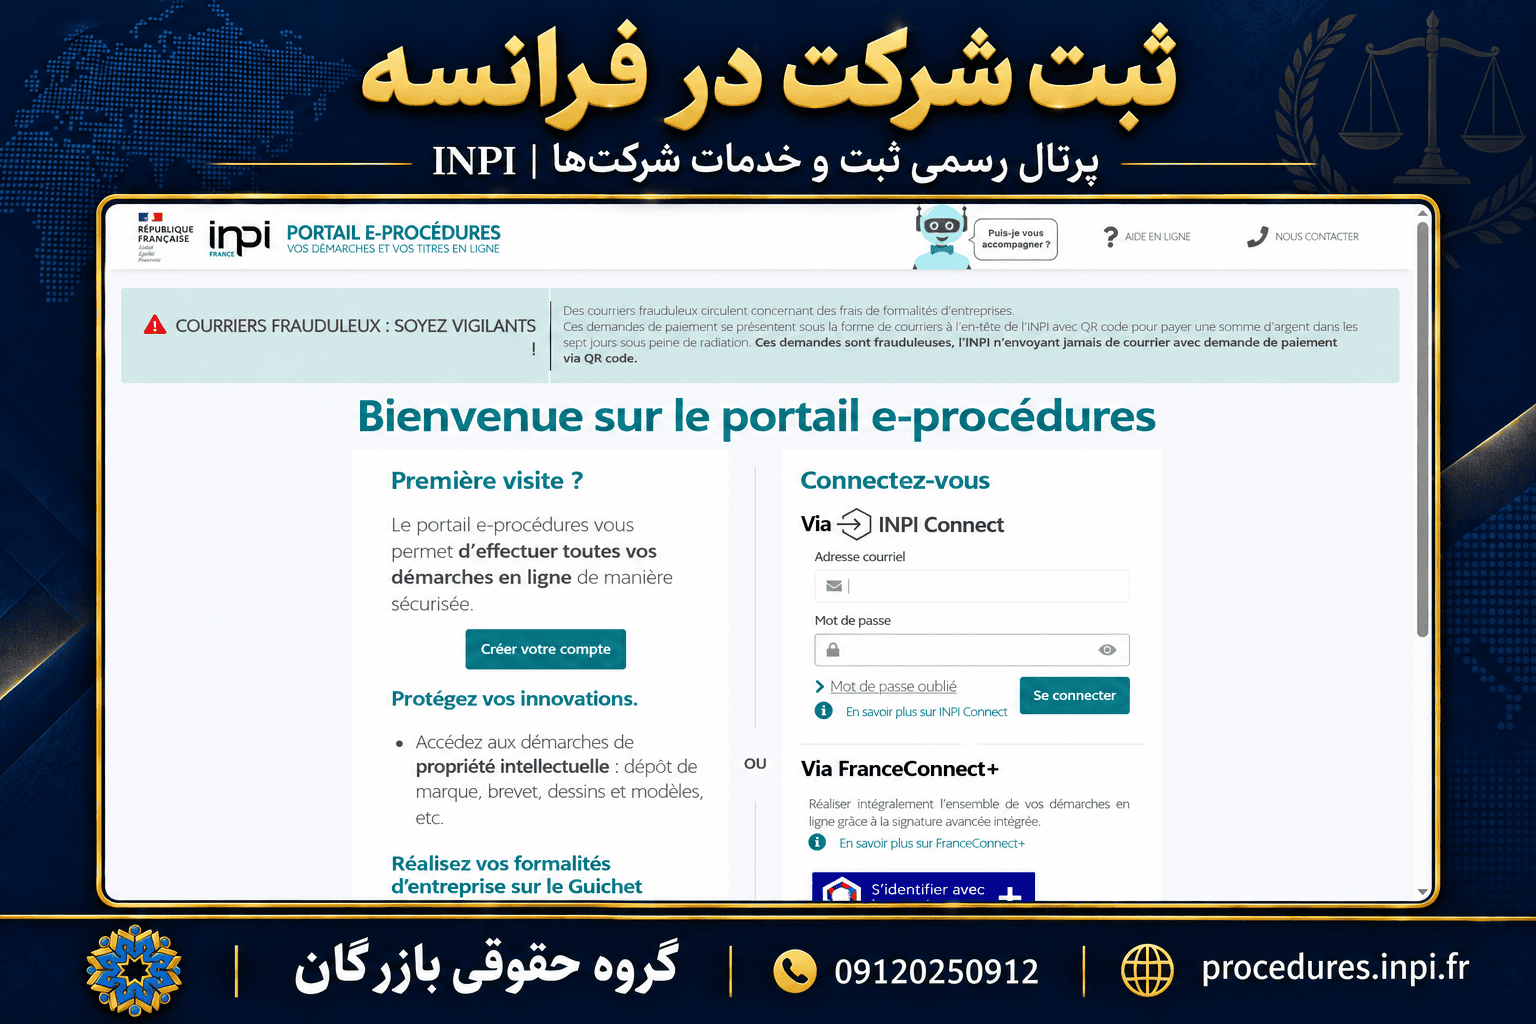
نام، نشانی و مدیر تعیین میشوند؛ اساسنامه، سرمایه و گواهی واریز تکمیل و آگهی تأسیس در رسانه مجاز منتشر میشود. درخواست ثبت از طریق پنجره واحد تشریفات کسبوکار ارائه میشود. برای شرکت تجاری، ثبتهای مربوط در RNE و RCS در همین فرایند پیگیری میشوند.
اگر فعالیت تحت نظارت است، مجوز یا صلاحیت لازم را پیش از آغاز کار آماده کنید. شماره ثبت بهتنهایی اجازه انجام هر حرفهای نمیدهد.
مدارک لازم
- اساسنامه امضاشده و مدرک تعیین مدیر در صورت نیاز؛
- مدرک نشانی ثبتشده؛
- گواهی سپرده سرمایه و اطلاعات پذیرهنویسان مربوط؛
- گواهی انتشار آگهی قانونی؛
- مدرک هویت و اظهارنامههای لازم مدیر؛
- مجوز حرفهای یا مدارک شرکت مؤسس خارجی، در پروندههای مشمول.
فهرست اسناد به قالب و حقیقی یا حقوقیبودن مدیر وابسته است. ترجمه و تأیید را با مرجع دریافتکننده تطبیق دهید و اطلاعات نام، نشانی و نماینده را در همه نسخهها هماهنگ نگه دارید.
مالیات شرکت در فرانسه
نرخ عادی مالیات شرکت ۲۵ درصد است. نرخ کاهشیافته ۱۵ درصد برای بخش نخست سود تا ۴۲٬۵۰۰ یورو، فقط در صورت احراز شرایط شرکت کوچک، از جمله حد درآمد، پرداخت کامل سرمایه و ساختار مالکیت لازم اعمال میشود. این نرخ برای همه شرکتهای تازهتأسیس خودکار نیست.
مالیات شرکت را با VAT، هزینههای اجتماعی مدیر و مالیات سود توزیعشده یکسان نگیرید. برای برآورد درآمد خالص مؤسس، همه لایههای مرتبط با وضعیت او را بررسی کنید.
اقامت از طریق کسبوکار
مدیریت شرکت بدون اقامت در فرانسه با فعالیت مستمر شخص در خاک فرانسه تفاوت دارد. برای متقاضی غیراروپایی که قصد استقرار و فعالیت دارد، اجازه اقامت مناسب لازم است. مسیر entrepreneur/profession libérale بر توجیه اقتصادی و شرایط فعالیت تکیه دارد؛ مسیرهای talent نیز معیارهای مستقل دارند.
هزینه و زمان واقعی
علاوه بر سرمایه، هزینه آگهی، ثبت، تدوین اسناد، ترجمه، محل و حسابداری را لحاظ کنید. زمان تهیه مدارک، واریز سرمایه و رفع نقص میتواند از زمان رسیدگی یک خدمت بیشتر باشد. از مجری، خروجی هر مرحله و هزینه موارد خارج از بسته را کتبی بخواهید.
آیا ثبت شرکت، حساب و اقامت را تضمین میکند؟
خیر؛ بانک و مرجع مهاجرت پروندههای جدا را ارزیابی میکنند. برای مقایسه نزدیک، ثبت شرکت در بلژیک را با همان فرض فعالیت و بودجه مطالعه کنید.
منابع رسمی و مبنای بررسی
مقررات و تعرفهها ممکن است پس از تاریخ بالا تغییر کنند. برای اقدام، نسخه جاری منبع مربوط به همان خدمت و شرایط پرونده را بررسی کنید.


ثبت ديدگاه